

Quando um grupo empresarial reúne várias empresas sob o mesmo controle, é comum que o caixa de uma cubra a necessidade de outra, sem precisar recorrer a bancos. É como numa família em que um irmão com dinheiro sobrando socorre outro que tem uma despesa urgente: ninguém precisa bater à porta de uma instituição financeira para resolver o problema. Esse mecanismo, conhecido no mercado como “conta corrente” ou “cash pooling”, é usado no Brasil e no mundo justamente para dar às empresas uma visão unificada dos recursos disponíveis.
Dessa forma, evita-se uma situação pouco razoável: dinheiro parado em uma empresa do grupo enquanto outra, do mesmo grupo, paga juros a um banco. O resultado prático é menos endividamento e menor dependência de crédito externo. A alternativa seria aumentar e reduzir o capital social a cada necessidade pontual, algo burocrático e lento demais para acompanhar o ritmo das operações do dia a dia. Por isso, especialistas reforçam que não se trata de artifício fiscal, mas de boa gestão financeira.
O que mudou com a Súmula do Carf sobre o IOF
Em setembro, no entanto, o Carf — tribunal administrativo que julga disputas entre contribuintes e a Receita Federal — colocou esse modelo em xeque. A Súmula nº 252 estabelece que transferir recursos entre empresas do mesmo grupo, mesmo sem contrato escrito e apenas por registro contábil, configura empréstimo e, portanto, deve ser tributado pelo IOF.
Na prática, isso significa que a simples gestão integrada do caixa passa a ser enxergada como uma sequência de empréstimos entre empresas irmãs. O custo dessa cobrança pode ultrapassar 3% ao ano — um imposto que recai, no fim das contas, sobre o próprio dinheiro do grupo.
Para dimensionar o impacto, vale um exercício simples: um grupo que mantenha, em média, R$ 100 milhões circulando entre suas empresas ao longo de um ano pode ter de recolher mais de R$ 3 milhões em IOF. Não houve banco envolvido, não houve juros, não houve lucro novo — apenas dinheiro trocando de gaveta dentro da mesma casa. Para empresas que operam com margens apertadas, esse custo pesa no planejamento e tende a ser repassado, mais cedo ou mais tarde, para preços, investimentos ou empregos.
Um placar apertado e sem consenso
O tema dividiu o tribunal. Entre as súmulas aprovadas em setembro, a de nº 252 foi a única sem consenso: o placar ficou em sete votos a três. Os conselheiros vencidos defendiam que cada caso fosse analisado individualmente, com base nas provas apresentadas, para verificar se havia, de fato, um empréstimo. Esse entendimento faz sentido, já que a Lei nº 9.779/1999 não determina a tributação de qualquer dinheiro que circule entre empresas, mas especificamente do “mútuo”, ou seja, do empréstimo propriamente dito. Movimentar recursos ou apenas registrá-los contabilmente não é, segundo essa linha de raciocínio, o mesmo que emprestar.
Como as súmulas têm cumprimento obrigatório pelos conselheiros, as empresas que discutirem a cobrança de IOF sobre situações semelhantes dentro do próprio Carf tendem a sair perdendo. A palavra final, assim, ficará com o Judiciário, a quem caberá definir o que a legislação realmente autoriza cobrar. Até que isso aconteça, os grupos empresariais convivem com a insegurança: ou mudam a forma como gerenciam o caixa, ou assumem o risco de serem cobrados.
Por que o IOF não deveria incidir sobre a gestão integrada de caixa
Existem, no entanto, diversos motivos para que os tribunais afastem a cobrança do IOF sobre esse tipo de movimentação. O primeiro deles está na própria razão de ser do tributo: o IOF existe para encarecer o dinheiro tomado de terceiros. Na gestão integrada do caixa, porém, não há terceiro — o dinheiro não sai do grupo, nenhum credor externo é remunerado e a riqueza total permanece inalterada. Tanto é assim que esses saldos somem quando o grupo publica seu balanço consolidado. É como cobrar uma tarifa de quem simplesmente passa dinheiro do bolso esquerdo para o bolso direito.
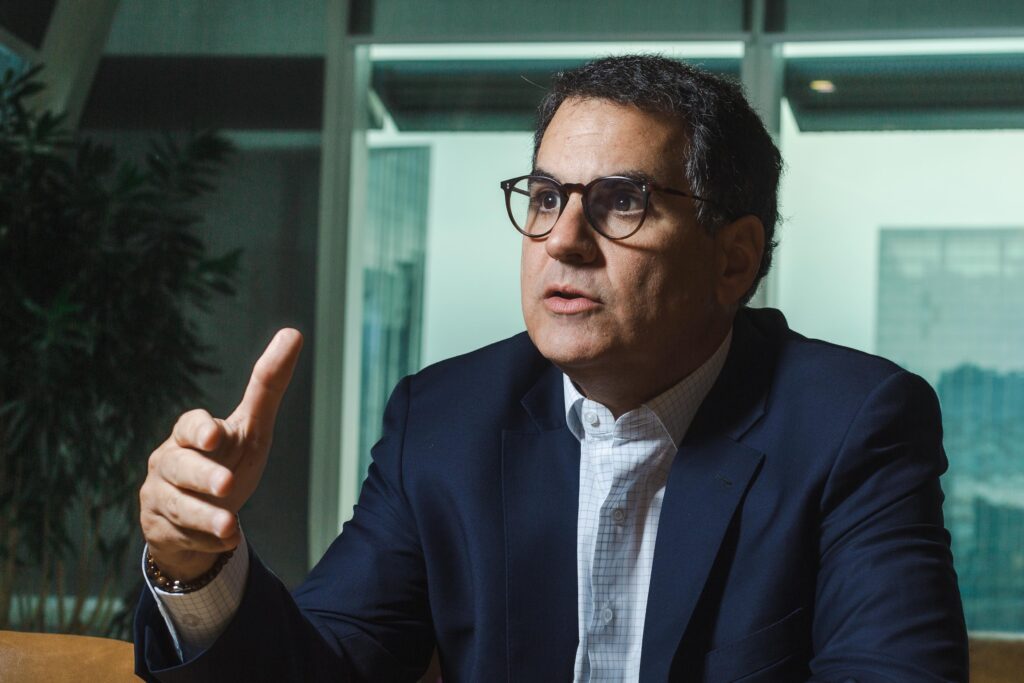
Luiz Gustavo Bichara defende que a gestão integrada de caixa não deve ser tributada pelo IOF.
O segundo motivo está na natureza própria dos arranjos de conta corrente e cash pooling, que seria incompatível com a lógica do IOF. Em um empréstimo convencional, sabe-se desde o início quem é credor, quem é devedor e quando o valor deve retornar. Já no caixa integrado, o dinheiro vai e vem, as posições se invertem constantemente e, em regra, não há cobrança de juros — só no encerramento é possível saber se alguém deve algo a alguém. O arranjo se assemelha muito mais ao caixa comum de um condomínio do que a um contrato de empréstimo propriamente dito.
Há ainda um terceiro argumento, ligado à coerência do sistema: o mesmo grupo não pagaria nada se movimentasse o caixa por meio de aumentos e reduções de capital, nem pagaria se fosse uma única empresa com várias filiais em ramos diferentes, entre as quais o dinheiro circulasse livremente. Ou seja, o imposto não alcança riqueza nova — apenas pune a forma escolhida para organizar o negócio e buscar eficiência.
Crédito mais caro e menos competitividade
Além disso, ao encarecer o financiamento interno, a cobrança empurra as empresas para o crédito bancário, notadamente mais caro, na contramão justamente da redução de endividamento que esses arranjos proporcionam. O efeito ainda reduz a competitividade das operações brasileiras de multinacionais que utilizam o cash pooling em diversos países, e se torna particularmente perverso em uma economia marcada por juros elevados e crédito caro.
O caixa integrado reduz a necessidade de recorrer a bancos para financiar despesas correntes, como salários, estoques e fornecedores. Tributar essa gestão, portanto, traz um custo artificial ao capital de giro, mesmo quando não há captação de recursos junto a terceiros. Existe, por fim, o risco de cumulatividade econômica: o mesmo dinheiro pode circular sucessivamente entre sociedades para atender necessidades temporárias, e diferentes transferências podem gerar cobranças sucessivas, sem que haja qualquer aumento dos recursos disponíveis ao grupo.
Diante desse cenário, espera-se que o Judiciário seja sensível aos casos em que não há empréstimo efetivo, mas apenas gestão de caixa por meio de mecanismos como conta corrente e cash pooling. Ao adotar esse entendimento, os tribunais protegeriam não apenas a legalidade tributária, mas também a liberdade das empresas de organizar seus recursos da forma mais eficiente possível, sem que isso implique pagar imposto por uma mera opção de gestão. Afinal, cobrar IOF sobre a simples gestão integrada de caixa, quando não houver empréstimo de fato, encarece o capital de giro, desestimula a circulação de recursos e pode ampliar a dependência do crédito bancário — em vez de contribuir para a eficiência que a economia brasileira tanto precisa.
Com informações de pipelinevalor.globo.com.