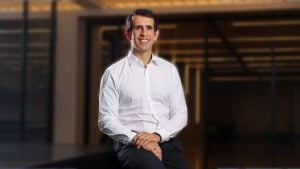
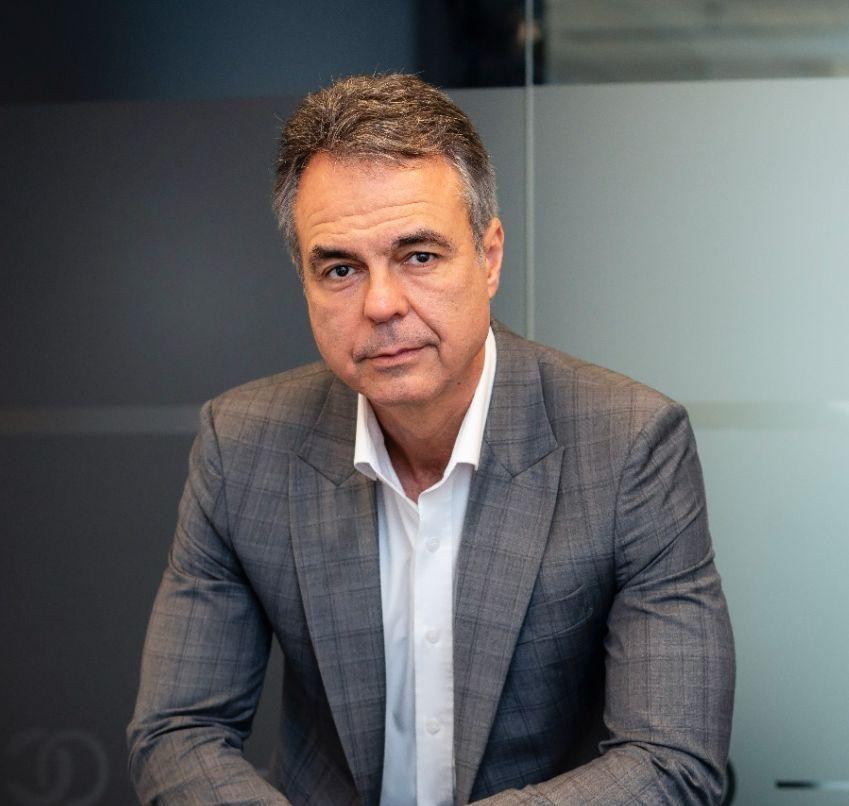


A Oncoclínicas protocolou uma nova versão de seu plano de recuperação extrajudicial, documento que substitui a proposta apresentada em 28 de agosto. A medida vem depois de a companhia avançar nas negociações com credores em meio a um cenário de interesses divergentes entre acionistas e conselheiros. “Foi uma construção complexa, que envolve não só credores e diretoria, mas operadoras de saúde, farmacêuticas e nosso corpo clínico”, afirma Carlos Gil, CEO da Oncoclínicas, ao Pipeline.
Tensão entre conselheiros marcou a construção do plano de recuperação extrajudicial
Nas últimas semanas, a companhia enfrentou um verdadeiro cabo de guerra entre conselheiros que representam diferentes interesses dos acionistas. Ainda que o plano tenha sido debatido pelo board, foi a diretoria quem acabou protocolando a versão final. “Não estamos numa companhia privada nem pacificada, então avançamos com o formato que mais se adequava”, diz o CFO Maurício Hasson.
Segundo Hasson, a emissão de uma debênture conversível e a execução do plano ainda dependem de aprovação dos órgãos competentes após a homologação — ou seja, passarão pelo crivo do conselho. “Óbvio que seria melhor um plano que já sai com essa aprovação da emissão, por exemplo, mas dessa forma era mais viável”, completa.
Apesar do impasse entre os conselheiros, Gil ressalta que quatro dos sete integrantes participaram do comitê de reestruturação. “Não é um plano à revelia do conselho”, afirma o executivo. Ele destaca ainda uma particularidade da proposta: a manifestação de mais de 400 médicos do corpo clínico que, além dos contratos de longo prazo, firmaram um pacto de permanência voltado à recuperação da companhia. Atualmente, o grupo opera 136 unidades e conta com cerca de 600 médicos, número que reflete uma perda de 10% do corpo clínico.
Plano foi protocolado sem maioria formal dos credores
Apesar dos avanços, o protocolo da recuperação extrajudicial ocorreu sem a maioria formal das adesões de credores. De acordo com a companhia, há apoio da Oncoprod e da Cedro Participações, além de progresso nas tratativas com os detentores de CRIs. Esse grupo, no entanto, ainda terá duas assembleias na segunda-feira para avaliar a proposta.
Segundo os executivos, era necessário protocolar o plano antes dessas assembleias para nivelar as informações entre os diferentes stakeholders e viabilizar uma AGE já com os dados consolidados. Nesta sexta, por exemplo, aconteceram duas assembleias de debenturistas — grupos que vinham se mostrando mais resistentes à proposta —, mas que devem aderir apenas parcialmente. “Mas com Oncoprod, Cedro e CRIs já teremos ampla maioria para aprovação”, diz Hasson.
Dívida de R$ 5,7 bilhões será reperfilada
O plano prevê o reperfilamento de cerca de R$ 5,7 bilhões em dívidas quirografárias, valor que exclui créditos intercompany. Desse montante, R$ 450 milhões serão quitados com ativos da própria companhia. Descontada a CDI mais 7,5%, a dívida equivale a R$ 3,2 bilhões em valor presente, com duration de 6,9 anos — o que a torna equivalente, na prática, a uma dívida bullet nesse mesmo prazo.
“A companhia é perfeitamente capaz de produzir caixa para pagar suas obrigações”, afirma Hasson. Segundo ele, o cálculo considera uma taxa de desconto mais alta do que o custo da dívida contratada, já que os títulos negociados no mercado secundário estão com valor elevado.
A proposta combina diferentes mecanismos, entre eles:
- Emissão de novas dívidas
- Alongamento do cronograma de pagamento
- Dação em pagamento
- Condições específicas para fornecedores
- Debêntures conversíveis
- Pagamento parcial em ações, com deságio
A opção aplicada varia conforme a alternativa pré-alocada ou escolhida por cada credor. “Certamente os credores não estão felizes com os percentuais de pagamento, mas todos compartilharam perdas, sem nenhum ter se beneficiado mais que o outro”, diz o CFO. “Criamos uma opção específica, por exemplo, para credores que não poderiam se tornar acionistas.”
Projeção aponta alavancagem menor até 2030
Para 2030, o CFO projeta uma alavancagem próxima de três vezes dívida líquida sobre Ebitda, em valor presente. Nesse cenário, a companhia deveria ser negociada entre cinco e sete vezes o Ebitda. Assim, o que exceder a dívida representaria o equity value, que, segundo Hasson, hoje “não existe”.
Ao avaliar o resultado esperado do processo, Gil resume o momento da companhia: “A companhia que sai desse processo é uma companhia menor, mas com mecanismos de controle mais sólidos, com maior eficiência, protocolos médicos muito bem definidos e o melhor custo efetivo para fonte pagadora, que são as operadoras.”
Dessa forma, a Oncoclínicas segue avançando no equacionamento de sua dívida enquanto aguarda as próximas assembleias de credores, que devem ser decisivas para consolidar a adesão majoritária ao novo plano de recuperação extrajudicial.
Com informações de pipelinevalor.globo.com.