

Famílias que constroem empresas ao longo de gerações costumam dedicar décadas à geração de riqueza, mas raramente reservam o mesmo empenho para planejar a transferência eficiente desse patrimônio. Organizar a sucessão dos bens é uma tarefa que exige tempo e envolve um peso emocional considerável, o que frequentemente resulta em adiamento. O planejamento sucessório, nesse contexto, costuma ser tratado como um evento pontual — feito uma ou duas vezes e depois esquecido — quando, na verdade, deveria ser um processo vivo, revisado periodicamente e ajustado conforme os objetivos da família evoluem.
A crise de 2008 abriu uma janela para que diversas famílias utilizassem suas isenções vitalícias de doação para transferir participações em empresas privadas a valores bastante reduzidos. De lá para cá, porém, o valor desses negócios cresceu de forma expressiva, fazendo com que muitos patrimônios voltassem a ficar expostos à incidência de impostos sobre heranças. Por isso, revisar planos existentes e avaliar estratégias de transferência de ativos com eficiência fiscal passou a ser prioridade para boa parte dessas famílias.
Planejamento filantrópico como legado
Uma estratégia que nem sempre recebe a atenção devida é a doação filantrópica — também chamada de planejamento de legado. Embora essa prática costume se limitar a doações previstas em testamento, cada vez mais famílias optam por causar impacto na comunidade ainda em vida. É justamente aí que o planejamento filantrópico ganha novo significado: ele permite que as famílias acompanhem, enquanto ainda estão presentes, a diferença que seus bens conquistados com esforço podem gerar em causas que realmente importam para elas.
Patrimônios que se valorizaram significativamente desde 2008 têm diante de si uma oportunidade evidente: redirecionar para a filantropia recursos que, de outra forma, seriam consumidos pelos impostos sobre herança. A ideia central é usar esse dinheiro para começar a construir um legado. Dessa forma, as famílias podem assumir o controle do próprio planejamento, pensando de maneira empreendedora sobre seu balanço patrimonial, assim como fazem ao expandir seus negócios. Afinal, cada valor destinado ao planejamento filantrópico deixa de ser tributado no espólio. Em resumo, o planejamento filantrópico representa uma oportunidade de fácil acesso dentro do plano sucessório, capaz de ampliar consideravelmente o impacto gerado pela família.
Um exemplo prático de doação com impacto
Para ilustrar, considere o caso de uma família que já transferiu boa parte de seu patrimônio aos herdeiros, mas ainda mantém um espólio tributável de 52 milhões de dólares. Como as isenções vitalícias de doação já foram totalmente utilizadas, cada dólar remanescente no espólio está sujeito à tributação no momento da morte. Na prática, isso significa que cerca de 21 milhões de dólares seriam perdidos em impostos — aplicando a alíquota máxima federal de 40% sobre heranças —, restando aos herdeiros aproximadamente 31 milhões de dólares.
Existe, no entanto, uma alternativa que preserva os mesmos 31 milhões de dólares destinados aos herdeiros, mas reduz a carga tributária sobre o espólio e ainda viabiliza doações filantrópicas substanciais. Essa estratégia combina uma série de ações. Primeiro, a família destinou 34 milhões de dólares à doação filantrópica, valor isento de tributação, com plano de distribuição ao longo de vários anos.
Em paralelo, emprestaram 18 milhões de dólares — um ativo de alto crescimento — a um trust por nove anos, destinado a financiar uma apólice de seguro de vida de 20 milhões de dólares. O crescimento desse valor emprestado é usado para custear os prêmios da apólice. Após o nono ano, quando a nota é quitada, os 18 milhões retornam ao espólio e, depois de descontados os impostos, resultam em aproximadamente 11 milhões de dólares líquidos para os herdeiros. A apólice de seguro de vida de 20 milhões de dólares completa o valor, garantindo que os herdeiros recebam os mesmos 31 milhões originalmente previstos.
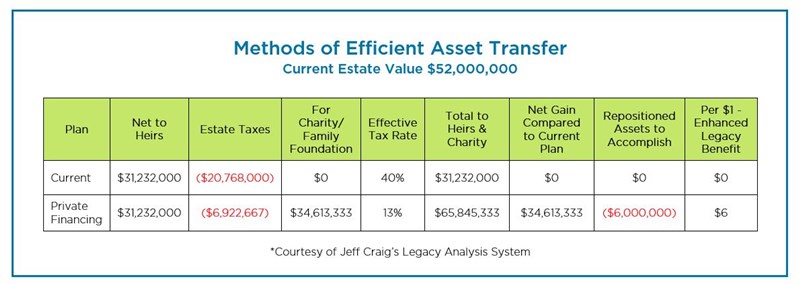
Combinadas, as doações filantrópicas de 34 milhões de dólares e o valor destinado aos herdeiros somam 65 milhões de dólares de impacto total — contra os 31 milhões que seriam deixados apenas aos herdeiros, sem qualquer destinação à filantropia, caso nenhuma estratégia adicional fosse adotada.
Esse é apenas um exemplo de como a combinação entre planejamento sucessório e instrumentos filantrópicos pode gerar resultados semelhantes para outras famílias em situação parecida.
Benefícios que vão além do financeiro
O atrativo desse tipo de planejamento filantrópico vai muito além do ganho tributário. Isso porque a geração mais velha pode acompanhar, ainda em vida, os frutos de seu trabalho aplicados a uma causa que considera relevante. Em vez de ter uma fundação criada apenas em sua memória, é possível compartilhar interesses filantrópicos com as próximas gerações e, assim, inspirar o hábito de retribuir à comunidade.
Para muitos empreendedores que construíram negócios bem-sucedidos, o processo de planejamento sucessório costuma ser desanimador e frustrante, já que é encarado como algo reativo — voltado a reduzir perdas patrimoniais, e não a criar valor. No entanto, ao adotar estratégias proativas voltadas à filantropia, esses empreendedores passam a participar ativamente da execução do próprio planejamento, criando, de certa forma, um novo “negócio familiar” centrado em retribuir à sociedade. Com o tempo, essa iniciativa pode se tornar um projeto aberto às futuras gerações da família.
Mesmo que os netos não demonstrem interesse em atuar na empresa familiar, é possível que se engajem em projetos de serviço comunitário, visitas a comunidades beneficiadas pelas doações e no desenvolvimento de interesses filantrópicos próprios. Assim, a filantropia pode se tornar parte importante da história da família, moldando seu legado e seus valores para as gerações seguintes.
Como estruturar a filantropia familiar
Muitos detentores de patrimônio temem o impacto que a riqueza pode causar nas gerações futuras. Por esse motivo, preferem evitar conversas sobre dinheiro com os familiares mais jovens a correr o risco de gerar um senso de entitlement. No entanto, discutir em família o valor do dinheiro e o bem que ele pode gerar no mundo é uma forma mais produtiva de conduzir esse assunto — além de demonstrar, na prática, as prioridades e os valores da família.
Apesar disso, muitas famílias acabam se desanimando com o tempo e o esforço necessários para organizar a doação filantrópica conjunta. Algumas enfrentam dificuldades para encontrar interesses comuns entre os membros da família. Por isso, para potencializar o impacto positivo da filantropia familiar, vale considerar estruturas que permitam que cada integrante persiga seus próprios interesses de doação, em vez de seguir apenas uma linha histórica definida para todo o grupo.
- Uma alternativa é disponibilizar, a cada membro da família, acesso a um valor específico para doações, sem necessidade de destinação prévia e rígida — bastando um acordo de que cada pessoa acima de determinada idade tem autonomia sobre um montante anual definido.
- Outra possibilidade é criar um processo em que os membros compartilhem suas ideias de doação com o restante da família, buscando apoio para investir em conjunto na mesma causa — o que amplia o conhecimento mútuo sobre os interesses de cada um e potencializa o impacto das contribuições.
Outro desafio comum na criação de um mecanismo de doação é o tempo necessário para avaliar pedidos de financiamento, pesquisar possíveis beneficiários, realizar reuniões formais de conselho, declarar impostos e supervisionar a alocação e o desempenho dos investimentos. Além de manter a flexibilidade da filantropia, outra lição de famílias já experientes nesse tipo de planejamento é manter a estrutura e os processos o mais simples possível. Uma fundação familiar privada, por exemplo, exige doações mínimas anuais obrigatórias e demanda um conselho formal de curadores para supervisionar tanto o processo de concessão de recursos quanto a carteira de investimentos.
Como alternativa, estruturas do tipo donor-advised fund tendem a ser bem menos burocráticas. Nesse modelo, os doadores concentram-se nos pedidos de doação, o que reduz o tempo e os custos envolvidos com declarações fiscais, reuniões formais de conselho e administração de concessões. Esses fundos não exigem distribuição mínima anual obrigatória — diferentemente das fundações privadas, que precisam distribuir 5% dos ativos — e ainda oferecem outras vantagens financeiras, como maior dedutibilidade fiscal para doações de ações, dinheiro e outros bens. Entre outras estruturas possíveis estão as organizações de apoio, indicadas para quem deseja direcionar recursos a uma causa específica, e os trusts de caridade remanescentes, que seguem lógicas próprias de planejamento.
Diante desse cenário, Perinni Advisory reforça que o planejamento filantrópico não precisa esperar o fim da vida para gerar resultados concretos — tanto financeiros quanto emocionais — para quem doa e para quem é beneficiado. Avaliar o momento certo de agir, e qual estrutura melhor se encaixa na realidade de cada família, é o primeiro passo para transformar parte do patrimônio em legado vivo.
Com informações de thefbcg.com.