

Mesmo sendo um instrumento amplamente utilizado por famílias empresárias para preservar e transmitir patrimônio entre gerações, o trust familiar costuma ser visto, na prática, como algo complexo, difícil de administrar e cheio de pontos obscuros. Essa falta de clareza, segundo especialistas, acaba gerando conflitos familiares envolvendo sucessão, governança e herança — disputas que não afetam só a gestão dos bens, mas também abalam os laços entre parentes.
Em termos jurídicos simples, um trust é um arranjo fiduciário em que um terceiro, chamado de trustee (administrador), passa a deter determinados bens em nome de um ou mais beneficiários. Em muitas empresas familiares, essa estrutura funciona como uma barreira de proteção entre o patrimônio da família e os riscos que poderiam atingi-lo. Por isso, famílias costumam colocar a propriedade de operações comerciais ou imóveis dentro de um trust, blindando esses ativos contra processos judiciais, credores ou tributação excessiva, além de reduzir o peso de impostos na transferência patrimonial entre gerações.
No momento em que os bens são transferidos para o trust, a família sente de imediato uma mudança nos papéis e responsabilidades dentro do negócio. As decisões deixam de depender de quem detém qual percentual de participação, já que a propriedade passa a ser mantida em nome do trust. Dessa forma, a relação entre trustee e beneficiários se torna mais relevante do que a simples contagem de quantas cotas cada um possui.
Por que o trust familiar existe: a história dos Smith
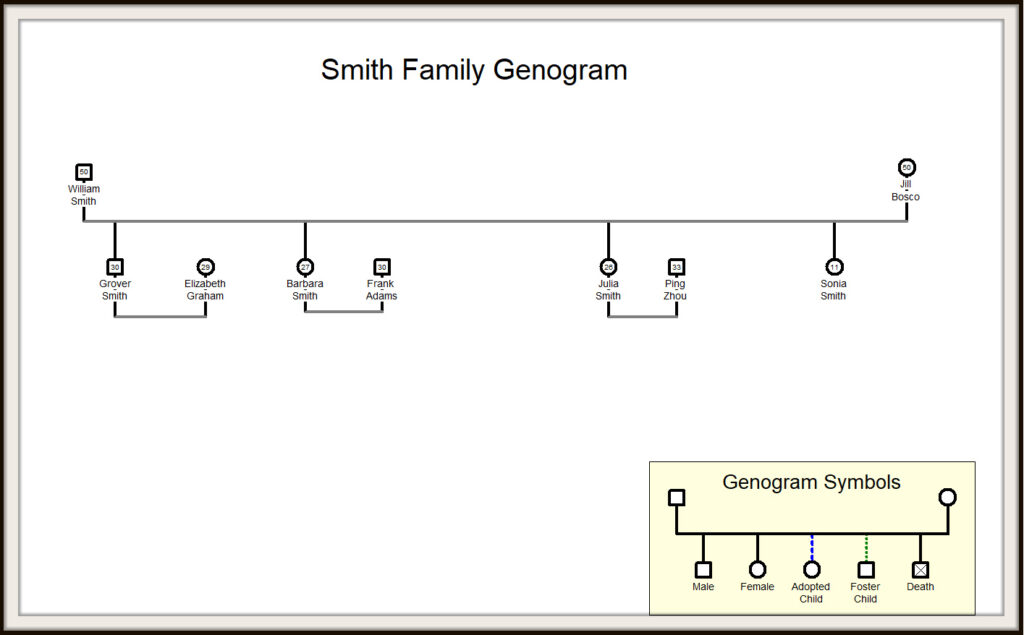
No fim das contas, o sucesso de um trust familiar depende de quão bem a família compreende seu funcionamento e o propósito que ele cumpre. Para ilustrar essa dinâmica, vale observar o caso fictício da Smith Family Enterprise Group, usado como exemplo didático para discutir as perguntas que toda família deveria se fazer ao criar um trust — e também aquelas que surgem durante momentos de transição, como a sucessão do próprio trustee.
Depois dos eventos da Dust Bowl, Bruce e Becky Smith compraram, em 1926, uma fazenda de 50 acres no centro da Califórnia. Aos poucos, a propriedade cresceu até os 150 acres, enquanto o casal criava o filho, William, na própria fazenda. William se casou com Jill, sua namorada de colégio, aos dezenove anos, e assumiu o controle do negócio dos pais aos trinta. Juntos, William e Jill tiveram quatro filhos, com uma diferença de dezoito anos entre o mais velho e o mais novo.
Enquanto os filhos cresciam, William liderava sozinho o negócio da família e tomava todas as decisões — afinal, como filho único, nunca houve dúvida sobre quem sucederia seu pai. Com quatro herdeiros, porém, a situação se tornava mais delicada: William temia que a sucessão da fazenda se transformasse em motivo de disputa entre os irmãos. Ele também queria garantir que os filhos preservassem o máximo possível de patrimônio após sua morte. Ao expor essas preocupações financeiras a seu consultor no início dos anos 1980, William recebeu a orientação de transferir as terras para um trust irrevogável, do tipo “generation-skipping”, nomeando um dos filhos como trustee e os demais como beneficiários.
O porquê do trust familiar
A motivação inicial para a criação de um trust costuma ter camadas, combinando razões financeiras e emocionais. No caso de William, o motivo emocional central era o desejo de manter a harmonia entre os filhos. Como não queria que o negócio da família se tornasse fonte de atrito, ele viu no trust uma forma de separar a propriedade dos membros da família, reduzindo assim o risco de conflitos por conta da titularidade dos bens.
A decisão de William não nasceu apenas da própria vontade, mas também da escuta do que os filhos desejavam. Entre os quatro, Grover, o mais velho, era o único com real interesse pelo negócio e seria, naturalmente, o candidato à liderança. Ainda assim, William não se sentia confortável em transferir a propriedade só para Grover. O próprio filho deixou claro que não queria “comandar” a fazenda e o negócio junto das irmãs e cunhados. Diante disso, William buscou tratar todos os filhos com equidade, levando em conta a preocupação de Grover em se tornar uma espécie de “chefe” das irmãs e cunhados.
Sob essa ótica, considerando a dinâmica familiar, colocar as terras em um trust se mostrou a solução mais equilibrada. A estrutura garantiu direitos financeiros iguais a todos os filhos e impediu que qualquer um deles vendesse isoladamente sua parte da propriedade. Além disso, abriu caminho para que os netos de William pudessem, no futuro, se envolver no negócio caso tivessem interesse.
Além das razões emocionais específicas de cada família, existem vantagens mais objetivas em colocar bens dentro de um trust — entre elas:
- Proteção contra processos judiciais;
- Planejamento tributário;
- Equidade entre beneficiários;
- Proteção a beneficiários com condições físicas ou mentais que impeçam a propriedade direta dos bens;
- Preparação para transições geracionais.
Em resumo, o “porquê” de cada família ao estruturar seu trust reflete diretamente sua própria realidade e circunstâncias.
Quem participa de um trust familiar
Ao criar um trust, o instituidor — chamado de grantor — precisa definir duas funções essenciais: o trustee e o beneficiário (ou beneficiários). O trustee é quem assume a responsabilidade de administrar os bens mantidos no trust, realizar as distribuições conforme os termos estabelecidos e cuidar da gestão financeira, legal e contábil da estrutura. Pode haver mais de um trustee. Já os beneficiários são aqueles que recebem os benefícios gerados pelos ativos — muitas vezes há vários beneficiários já vivos e outros que ainda nem nasceram.
Na hora de escolher o primeiro trustee, as famílias precisam avaliar não só as competências necessárias para administrar bem o trust, mas também a qualidade do relacionamento com os beneficiários. William queria nomear Grover como trustee justamente por se sentir seguro com essa escolha, confiando que o filho tomaria decisões favoráveis à fazenda e à família. Por isso, muitas famílias optam por um parente como primeiro trustee, já que essa pessoa é “conhecida” pelos beneficiários. Nos anos 1980, entretanto, a criação de um trust irrevogável trazia complicações adicionais relacionadas às regras de “controle” sobre os ativos.
Como William estava constituindo um trust irrevogável, a escolha do trustee se tornou mais complexa. Os advogados o orientaram a não nomear Grover, de modo a preservar os benefícios fiscais da estrutura, e sugeriram Beth, uma advogada júnior do escritório responsável pelo caso, como primeira trustee — deixando filhos e netos como beneficiários. William optou por Beth depois de ser informado de que nenhum dos filhos poderia acumular, ao mesmo tempo, os papéis de trustee e beneficiário. Isso o incomodou, mas Beth garantiu que seguiria as orientações de Grover.
“Eu não sou fazendeira, e serei uma trustee que apenas cuida das exigências legais”, afirmou Beth.
Além disso, Beth participava do conselho da biblioteca ao lado de Grover e havia estudado no ensino médio com uma das filhas de William.
Os beneficiários, por sua vez, também carregam responsabilidades dentro da estrutura. Eles precisam compreender quais ativos estão sob o trust e manter comunicação aberta com o trustee, garantindo que suas necessidades sejam atendidas e suas opiniões, ouvidas. Em vez de apenas receber distribuições passivamente, o beneficiário deve atuar de forma ativa, em parceria com o trustee. Ou seja, desde a criação do trust, tanto quem administra quanto quem se beneficia precisam compreender claramente seu papel e suas responsabilidades.
O que entra no trust familiar
Cabe ao grantor decidir quais bens serão inicialmente incorporados ao trust. No entanto, dependendo do tipo de ativo envolvido, é preciso considerar elementos específicos relacionados à propriedade do negócio — um ponto que, justamente por sua complexidade, costuma exigir acompanhamento próximo de quem domina o tema de governança e planejamento sucessório, como a Perinni Advisory.
Com informações de thefbcg.com.