

Garantir a continuidade de uma empresa familiar não se resume a escolher quem vai assumir o comando do negócio. Além dessa definição, é preciso estabelecer como o patrimônio será administrado, quais direitos caberão a cada herdeiro e de que forma os bens permanecerão organizados depois da morte do fundador. Nesse contexto, o trust — instrumento jurídico consolidado em sistemas estrangeiros — vem ganhando espaço como alternativa para estruturar a sucessão de patrimônios mais complexos, sobretudo quando há investimentos ou interesses familiares espalhados por diferentes países.
O assunto se torna ainda mais relevante à medida que empresas familiares de médio e grande porte acumulam ativos que vão além da atividade operacional propriamente dita. Participações societárias, imóveis, propriedades rurais e aplicações financeiras passam a exigir decisões próprias sobre administração e sucessão. Sem regras claras, divergências entre herdeiros podem se transformar em impasses que colocam em risco tanto o patrimônio acumulado quanto a continuidade dos negócios.
O trust como ferramenta para a sucessão de empresas familiares
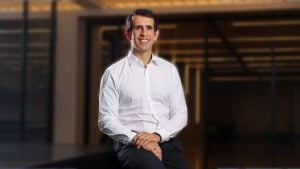
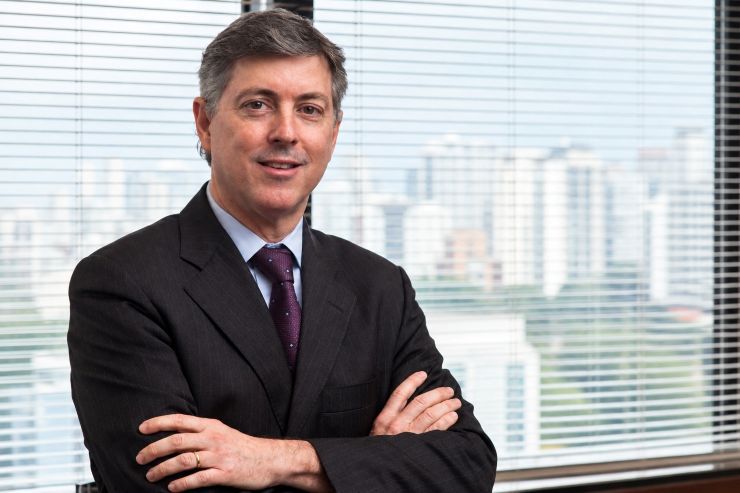
Richard Blanchet, sócio sênior do Blanchet Advogados — escritório especializado em governança corporativa, direito societário, fusões e aquisições e planejamento patrimonial —, defende que o ponto de partida é compreender a composição dos ativos e as relações entre os membros da família. Com experiência acumulada em cerca de 65 operações de fusões e aquisições, o advogado argumenta que é a complexidade do patrimônio, e não apenas seu valor, que deve orientar a escolha dos instrumentos jurídicos.
“Não é necessariamente o tamanho da família nem do patrimônio. Quando falamos de holding, o primeiro passo é entender o perfil do patrimônio. O tamanho pode justificar estruturas mais ou menos sofisticadas, mas o que importa é o perfil dos ativos”, afirma Blanchet.
Da holding ao trust: entenda a diferença
A holding familiar costuma ser um dos primeiros instrumentos considerados na organização patrimonial. Por meio dela, imóveis e participações em outras empresas podem ser concentrados em uma única sociedade, cujas cotas ou ações pertencem aos integrantes da família. Contratos sociais e acordos de sócios permitem, assim, estabelecer critérios de administração, quóruns de votação, distribuição de resultados e condições para a entrada de novos participantes.
Essa organização ajuda a separar os interesses individuais dos herdeiros das decisões relativas aos bens compartilhados. Em vez de cada familiar deter diretamente uma fração de diversos imóveis ou negócios, a estrutura societária disciplina o exercício dos direitos e a tomada de decisões. “Quando você cria uma holding, também cria um acordo de sócios, um contrato social ou um estatuto social. É um conjunto de documentos societários que permite regular como as decisões serão tomadas, por maioria ou por maioria qualificada”, explica Blanchet.
Apesar de oferecer mecanismos de governança, a holding não resolve sozinha todas as questões sucessórias. A transmissão de suas participações continua sujeita às normas de herança, aos direitos dos sucessores e às obrigações tributárias — o que, para famílias com patrimônio internacionalizado, pode envolver mais de uma jurisdição.
É nesse ponto que o trust aparece como alternativa diferente. Originário de sistemas jurídicos estrangeiros, o instrumento permite que uma pessoa, chamada de instituidor, transfira bens para administração fiduciária de um terceiro, o trustee, em benefício de pessoas previamente designadas. As condições de gestão e distribuição ficam definidas nos documentos constitutivos, conforme a legislação aplicável.
Dessa forma, o trust pode organizar a continuidade da administração patrimonial após o falecimento do instituidor, sem que a gestão dos ativos precise ser redefinida a cada passagem entre gerações. Dependendo da estrutura adotada, ele também pode deter participações em sociedades constituídas no exterior. “Se você morrer, não muda nada, porque o patrimônio já não é mais seu. As regras de gestão desse patrimônio estão definidas na própria estrutura do trust”, diz Blanchet.

No entanto, a transferência da titularidade jurídica não significa que os bens fiquem automaticamente protegidos contra credores, disputas sucessórias ou exigências fiscais. Os efeitos dependem das regras do trust, da legislação estrangeira aplicável e das normas brasileiras que eventualmente incidam sobre o caso.
Quem fica responsável pela administração
Uma das principais diferenças entre a holding e o trust está na relação entre propriedade, administração e benefício econômico. Enquanto na holding os integrantes da família permanecem titulares de participações societárias, no trust é o trustee quem assume as responsabilidades fiduciárias sobre os bens transferidos, devendo observar as condições estabelecidas pelo instituidor.
Entre os documentos utilizados nessa estrutura estão o trust deed, que estabelece as regras fundamentais, e a letter of wishes, por meio da qual o instituidor pode registrar orientações sobre a administração e a destinação do patrimônio. Vale notar que a força jurídica dessas orientações varia conforme a jurisdição e os termos adotados.
Por isso, o modelo exige uma decisão particularmente sensível para empresários acostumados a exercer controle direto sobre seus negócios e investimentos. A escolha do administrador fiduciário, sua reputação, os mecanismos de fiscalização e as possibilidades de substituição tornam-se elementos essenciais do planejamento. Blanchet explica que, na prática, há uma transferência efetiva do patrimônio para o trustee, que é quem opera a estrutura: “São empresas tradicionais no exterior, acostumadas a fazer esse tipo de administração.”
Segundo o especialista, essa separação entre titularidade e administração ainda encontra resistência entre famílias brasileiras. Ainda assim, a possibilidade de revogar determinadas estruturas pode reduzir a percepção de perda de controle, embora também produza consequências jurídicas e tributárias que precisam ser levadas em conta.
O que diz a legislação brasileira sobre o trust
Embora o trust seja constituído sob legislação estrangeira, seus efeitos tributários para residentes no Brasil passaram a contar com disciplina específica a partir da Lei 14.754, de 2023, regulamentada pela Instrução Normativa 2.180, de 2024, da Receita Federal.
A legislação adota, como regra geral, um regime de transparência fiscal. Ou seja, para fins de tributação brasileira, os bens e direitos integrantes do trust permanecem atribuídos ao instituidor até a distribuição ao beneficiário ou até o falecimento do instituidor — o que ocorrer primeiro. A lei também prevê situações específicas de transmissão anterior, especialmente em estruturas irrevogáveis.
Apesar da regulamentação, o trust não se transforma em uma modalidade societária brasileira, nem elimina a necessidade de observar as regras sucessórias e tributárias pertinentes. Sua utilização exige compatibilizar os efeitos jurídicos produzidos no exterior com as obrigações de declaração e tributação no Brasil.
Na avaliação de Blanchet, a escolha de uma estrutura internacional deve considerar não apenas a organização da sucessão, mas também os custos de constituição, manutenção e acompanhamento especializado. Em resumo, o trust tende a fazer mais sentido quando o patrimônio destinado à estrutura tem dimensão suficiente para justificar essa complexidade. “Já estamos falando de um patrimônio maior, que comporte essa estrutura. O melhor momento é quando você tem um patrimônio que comporta esse tipo de organização”, pontua o advogado.
Patrimônio pessoal e governança do negócio: distinções que importam
Para famílias empresárias, há ainda outra distinção relevante: a diferença entre a governança da empresa operacional e a administração do patrimônio dos controladores. Uma companhia pode contar com conselho de administração, diretoria profissionalizada e acordo de acionistas bem estruturado, mas isso não resolve necessariamente a destinação dos bens acumulados pela família ao longo dos anos.
Assim, o planejamento sucessório completo tende a combinar diferentes instrumentos — holdings, acordos societários e, em casos de maior complexidade patrimonial e internacional, o trust — de forma a atender tanto à continuidade do negócio quanto à organização dos bens pessoais dos fundadores e de seus herdeiros.
Com informações de capitalaberto.com.br.