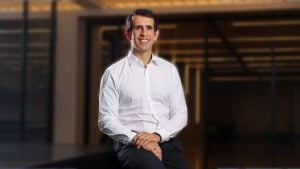
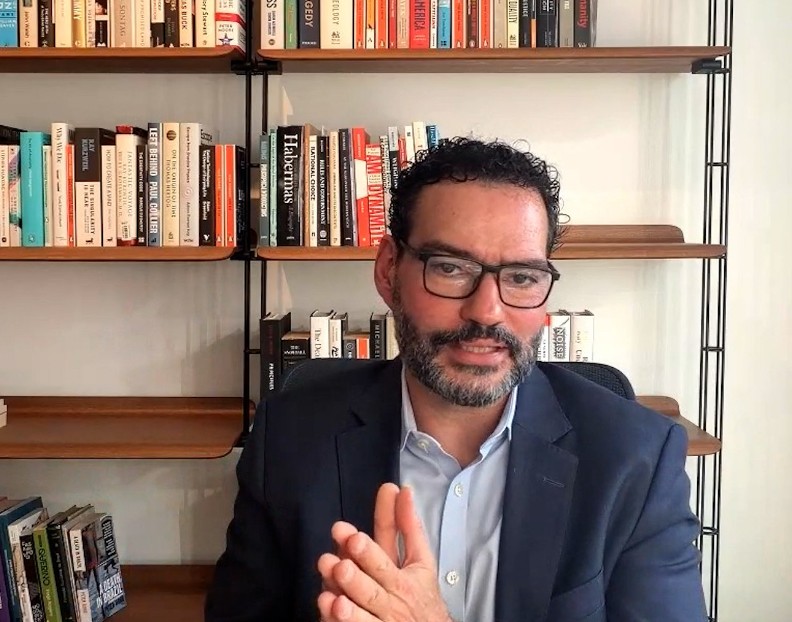


O crescimento acelerado das recuperações judiciais e extrajudiciais no país tem explicações específicas em cada setor e em cada modelo de gestão. No entanto, há um fator que aparece repetidamente nas conversas entre empresas, credores, assessores e investidores: o custo de capital brasileiro. É esse o ponto de partida do diagnóstico de Paulo Mattos, fundador da IG4 Capital, que construiu a carreira analisando e reorganizando companhias em dificuldades financeiras. Para ele, o problema vai além das empresas: “O Brasil precisa de uma reestruturação”, resume.
Diagnóstico de um turnaround para o país
Segundo Mattos, o Brasil arrasta questões estruturais que não foram enfrentadas ao longo de várias décadas, independentemente de quem estivesse no poder. Para ele, as mudanças bruscas de rumo a cada ciclo eleitoral não são exclusividade do governo atual, ainda que parte do mercado financeiro prefira atribuir o problema apenas à gestão em curso.
“Temos que olhar o que o Brasil vai ser daqui a 50 anos e construir políticas de Estado, um Estado que deve deixar de ser só devedor e voltar a investir. O paralelo com as empresas é que não adianta só cortar custo, cortar o endividamento, pois se você não investe, a companhia não vai aumentar Ebitda. Tem que investir certo”, compara. Na visão dele, “dá para fazer uma reestruturação do Brasil, mas não vai ser algo fácil e não vai ser algo feito por um só governo.”
Confiança como mantra nas negociações
Nas tratativas com credores, Mattos afirma que a lógica da IG4 segue dois pilares: confiança e reciprocidade. “Não se pode prometer mais do que você cumprir, mas sim entregar mais do que prometeu, para que estabeleça credibilidade, e é preciso construir um plano que seja positivo para a empresa e, consequentemente, para seus stakeholders, o que dará acesso a novo crédito. A reestruturação não é rápida: na IG4 um plano de turnaround tem em média cinco anos”, afirma. Ele faz, ainda, uma comparação direta com o cenário nacional: “Num país, isso é curto prazo, mas a lógica tem que ser parecida. Partir de um diagnóstico claro, plano de longo prazo, capacidade de execução e reconstrução da confiança de quem financia.”
Da advocacia ao mercado de capitais
Formado em Direito, Mattos migrou cedo para o mercado de capitais. Em 2008, assumiu a diretoria-superintendência do BNDES e integrou o comitê de crédito do banco justamente durante a crise global desencadeada pela quebra do Lehman Brothers. Em seguida, foi para a Oi como vice-presidente executivo, aos 34 anos.
A ideia de atuar diretamente na operação de empresas antes de se dedicar à gestão de fundos veio de um conselho de Fersen Lambranho, fundador da GP Investments, onde Mattos trabalhou. Foi por essa firma de private equity que ele participou da criação da BR Towers, estrutura que resolveu, à época, um entrave regulatório ligado às torres de celular depreciadas nos balanços das operadoras.
Sobre a formação jurídica, comum entre profissionais de special situations, ele explica: “A formação jurídica é comum entre profissionais de special situations porque a reestruturação envolve passivos tributários e ambientais e mercados regulados. Ajuda, mas junto com conhecimento de finanças e tem que gostar de resolver problema.” Ele completa que seria inviável dominar profundamente todos os setores em que a gestora atua, “por isso montamos um time estratégico.”
Origem da IG4 e primeiros casos de turnaround
A IG4 nasceu dentro do escritório da RK Partners, de Ricardo K., já um nome respeitado em reestruturações naquele momento. “O Ricardo foi tinha acabado de fechar a americana Cerberus como cliente e foi muito generoso em embarcar meu time na captação de deals. Eu ia toda semana para Nova York ter reunião com eles discutir a originação de negócios no Brasil, mas eles queriam coisas muito grandes para o mercado secundário de dívida daquela época”, conta Mattos.
O primeiro turnaround da gestora foi a CAB Ambiental, hoje Iguá, empresa de saneamento que teve dívidas convertidas em ações pelos bancos Bradesco e Votorantim depois que a controladora, Galvão Participações, entrou em recuperação judicial em 2015, em reflexo da Lava-Jato. Essa reestruturação levou oito meses apenas para ser costurada. Como resultado, em sete anos a companhia emitiu mais de R$ 10 bilhões em debêntures de infraestrutura e evoluiu de rating CCC para AAA.
Expansão internacional e o caso Braskem
Ao longo da última década, segundo Mattos, o mercado de reestruturações mudou de patamar. A IG4 hoje negocia com bancos, detentores de CRAs e CRIs, bondholders internacionais e fundos de crédito, e esse tipo de operação passou a envolver grandes empresas, como a Braskem, um dos casos em que a gestora atua atualmente. Em uma negociação com os bancos credores da Novonor, que detinham ações da Braskem como garantia, a IG4 entrou no bloco de controle da petroquímica, que tenta renegociar uma dívida de quase R$ 60 bilhões.
Atualmente, a IG4 conta com mais de 40 profissionais e escritórios em São Paulo, Madri, Londres e Nova York. Mattos mora em Londres há oito anos, decisão ligada à estratégia de atrair investidores globais para apostas no Brasil e também de expandir negócios para além da América Latina. “Temos uma ambição global”, afirma. Atualmente, há duas transações em análise na Espanha e uma no Reino Unido.
Com informações de pipelinevalor.globo.com.